Tempo de leitura: 13 minutos
A fabricação de utensílios de cozinha para OEMs não possui um preço universal confiável, pois cada projeto combina especificações, quantidades, requisitos de ferramentas, planos de qualidade, sistemas de embalagem e destinos de entrega diferentes. A resposta mais útil para o custo é uma fórmula: custo total por unidade vendável é igual ao custo de desenvolvimento amortizado mais o custo recorrente de fábrica mais o custo da cadeia de suprimentos (incluindo a aquisição) mais uma margem para risco de execução mensurável.
Uma cotação de fábrica geralmente exibe apenas parte dessa fórmula. Um preço unitário baixo de fábrica ainda pode resultar em um programa caro quando o comprador adiciona posteriormente moldes, amostras, trabalho de laboratório, inspeção, estoque de reposição, frete, impostos, financiamento, retrabalho ou alterações de embalagem. Portanto, um orçamento completo de utensílios de cozinha para OEMs separa quatro camadas de custo antes de comparar fornecedores.
Este artigo utiliza uma abordagem de modelo de custos em vez de publicar preços de mercado fixos, que podem se tornar imprecisos quando os mercados de metais, fretes, moedas, impostos e especificações mudam. O comprador pode inserir cotações atuais de fornecedores e taxas específicas do mercado no modelo para obter uma resposta específica para o projeto, que permanece útil durante negociações e pedidos subsequentes.
Qual é a fórmula completa para calcular o custo de utensílios de cozinha de fabricantes originais (OEM)?
A fórmula completa de custo de utensílios de cozinha OEM contém quatro camadas: engenharia e configuração não recorrentes, custo recorrente do produto de fábrica, custo da cadeia de suprimentos e custo de execução esperado. Cada camada deve ser visível, pois um fornecedor pode parecer barato ao excluir trabalhos que outro fornecedor inclui.
Total cost per sellable unit = (development + tooling + samples + testing + packaging setup) / planned sellable units + recurring factory unit cost + logistics and import cost per unit + expected quality and delay cost per unit.
O denominador deve ser a quantidade planejada de unidades vendáveis, e não a quantidade encomendada. Se a inspeção rejeitar produtos, se danos durante o transporte reduzirem o estoque utilizável ou se o comprador reservar unidades sobressalentes para suporte em garantia, menos unidades gerarão receita. Dividir o custo do projeto pela quantidade utilizável evita que um custo aparentemente baixo mascare um rendimento ruim ou proteção inadequada.
| Camada de custo | Conteúdo típico | Melhor unidade de comparação | Documento de controle principal |
|---|---|---|---|
| Custo não recorrente | Engenharia, protótipos, ferramentas, testes, preparação de arte | Valor total do projeto e amortização por unidade | Cronograma de desenvolvimento e ferramentas |
| Custo de fábrica recorrente | Materiais, conversão, componentes, acabamento, controle de qualidade, embalagem | Por unidade vendável aprovada | Especificação e orçamento detalhado |
| Custo inicial | Frete, seguro, taxas alfandegárias, desembaraço aduaneiro, entrega terrestre | Por unidade entregue no local indicado. | Incoterms e estimativa logística |
| Custo de execução | Defeitos, retrabalho, atrasos, inspeção, estoque de reposição | Custo esperado por unidade vendável | Plano de qualidade e registro de riscos |
Por que dois orçamentos de utensílios de cozinha de fabricantes originais podem ser tão diferentes?
Duas cotações de utensílios de cozinha de fabricantes originais (OEM) podem divergir porque as fábricas não estão precificando o mesmo produto ou o mesmo escopo comercial. Uma cotação pode considerar paredes mais finas, um tipo diferente de aço, uma alça já existente, uma caixa padrão, testes limitados, nenhuma inspeção pré-embarque ou um cronograma de pagamento mais favorável. Outra cotação pode incluir materiais controlados, peças personalizadas, embalagem mais resistente, registros de inspeção e suporte pós-venda para substituição.
Antes de comparar preços, o comprador deve verificar as especificações do produto. A qualidade do material, a espessura, a construção, as dimensões, o peso, o acabamento da superfície, os detalhes da alça e da tampa, as tolerâncias, os requisitos de teste, a embalagem, a quantidade por SKU, as peças de reposição e o Incoterm devem ser compatíveis. O artigo sobre perguntas a fazer a um fabricante de utensílios de cozinha antes de fazer um pedido oferece uma lista de verificação mais abrangente para esclarecer as premissas de produção e comerciais.
O comprador também deve verificar a validade da cotação e o mecanismo de ajuste. Os preços dos metais, as taxas de câmbio, o frete e os encargos regulatórios podem variar entre a consulta e o embarque. Uma cotação transparente identifica quais variáveis são fixas, quais podem ser alteradas, a data de referência, o gatilho para ajuste e as evidências necessárias para uma revisão de preço.
O que deve ser incluído nos custos não recorrentes de desenvolvimento de OEMs?
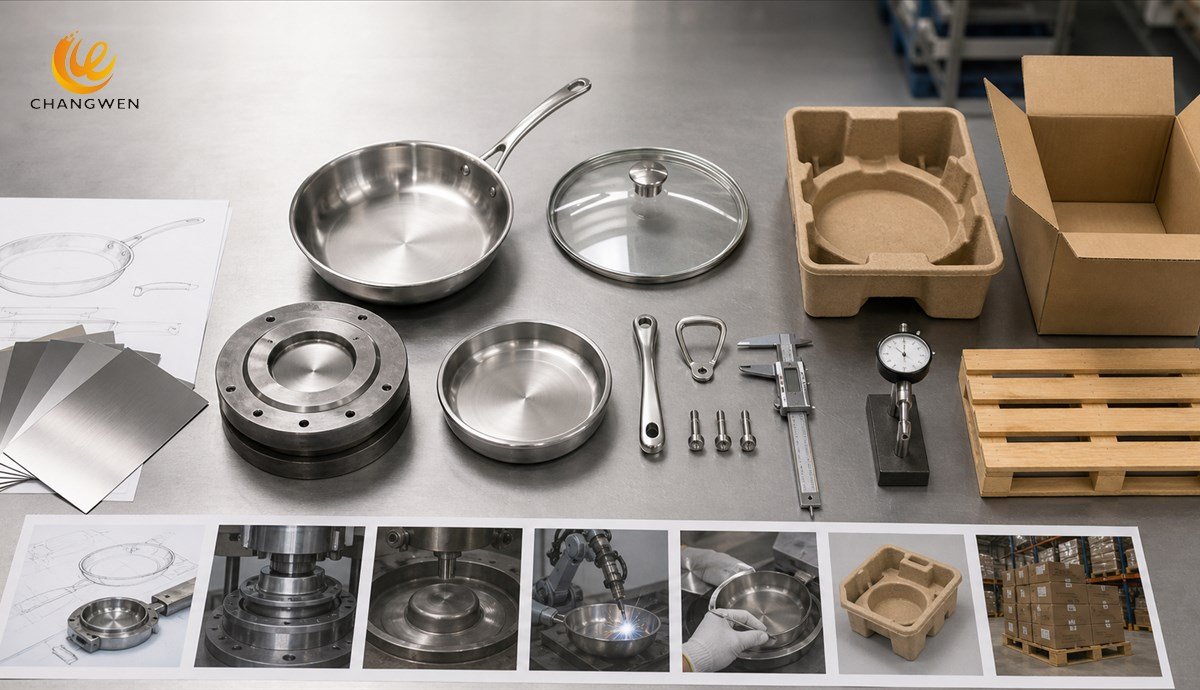
Custos não recorrentes incluem o trabalho que prepara um projeto para produção, mas que não se repete da mesma forma para cada unidade. Engenharia de produto, revisão de projeto para manufatura, desenhos, protótipos, revisões de amostras, moldes, matrizes, dispositivos de fixação, calibradores, ferramentas de corte para embalagens, configuração de impressão, trabalho de laboratório e preparação de produção piloto podem ser incluídos nesta categoria.
Custos não recorrentes devem ser separados do preço unitário recorrente, mesmo quando a fábrica oferece a opção de amortização. Uma amortização oculta pode dificultar a auditoria de preços futuros e gerar divergências sobre a propriedade das ferramentas. A cotação deve apresentar o custo total de preparação, a quantidade amortizável, o valor incluído por unidade, as condições de propriedade e o preço após o término do período de amortização.
O custo de desenvolvimento também deve incluir o trabalho realizado pelo comprador. Gerenciamento de produto, design industrial, revisão de engenharia, revisão jurídica, arte da embalagem, traduções, viagens, inspeção por terceiros e envio de amostras consomem orçamento real, mesmo quando a fábrica não emite faturas para esses serviços. Uma decisão de investimento completa considera o custo necessário para atingir uma base de produção aprovada.
Como o ferramental afeta o custo dos utensílios de cozinha fabricados pelos fabricantes originais?
As ferramentas influenciam o custo dos utensílios de cozinha de fabricantes originais (OEMs) por meio do investimento inicial, vida útil, manutenção, velocidade de produção, tolerância alcançável e taxa de refugo. Um perfil de corpo personalizado pode exigir ferramentas de conformação e corte, enquanto uma alça exclusiva pode exigir fundição, injeção, forjamento, soldagem, dobra ou dispositivos de inspeção. Cada ferramenta deve estar relacionada a uma característica controlada do produto.
O cálculo de ferramentas mais simples é tooling cost per unit = tooling investment / expected units produced before redesign or retirementAs estimativas de unidades devem ser conservadoras, pois um projeto pode mudar antes que uma ferramenta física atinja sua vida útil máxima. Um comprador que amortiza o custo das ferramentas com base em uma previsão irrealista subestimará a viabilidade econômica do lançamento.
A propriedade da ferramenta deve ser definida separadamente do custo da ferramenta. Uma ferramenta financiada pelo comprador deve ter um identificador de ativo, localização, responsabilidade de manutenção, uso permitido, vida útil esperada, regra de armazenamento e procedimento de transferência ou liberação. O guia relacionado, que compara modelos de utensílios de cozinha OEM e ODM, explica por que ferramentas personalizadas, controle de design, velocidade e exclusividade alteram a estrutura de custos do programa.
De que forma as matérias-primas alteram o custo unitário recorrente?
As matérias-primas influenciam o custo recorrente por meio de fatores como grau de pureza, espessura, peso, construção, formato de compra, rendimento e disponibilidade no mercado. Um aço com maior teor de liga pode custar mais por quilograma, mas a diferença no preço unitário também depende da quantidade de metal presente no produto e da eficiência com que a fábrica transforma a chapa ou bobina em peças aceitáveis.
O custo do material dos utensílios de cozinha não deve ser comparado apenas pela classificação da liga. Uma panela de aço inoxidável 201, mais espessa, pode utilizar mais material do que uma panela de aço inoxidável 304, mais fina, enquanto uma estrutura multicamadas inclui custos de colagem e conversão que um item de camada única não possui. O guia sobre utensílios de cozinha em aço inoxidável 201 versus 304 explica como a composição, a resistência à corrosão, a construção e o posicionamento no mercado afetam o valor total.
O rendimento do material converte o metal comprado em custo do produto acabado. O layout de corte, o desempenho da estampagem profunda, a tolerância de corte, a perda de polimento, as trincas de conformação, os defeitos superficiais e o retrabalho determinam quanto da matéria-prima se transforma em utensílios de cozinha comercializáveis. Um produto com peso superior ao anunciado ainda pode ter um custo competitivo se a fábrica controlar melhor o rendimento e a estabilidade do processo.
De que forma o processo de fabricação de utensílios de cozinha altera o custo de produção?
A fabricação de utensílios de cozinha altera o custo porque cada camada, operação de moldagem, fixação, acabamento e inspeção adiciona material ou trabalho de conversão. Uma panela de aço inoxidável de camada única, um produto com base colada por impacto e uma panela totalmente revestida podem ter a mesma aparência de aço inoxidável, mas seguem processos de fabricação e estruturas de custos diferentes.
A complexidade deve estar relacionada ao valor para o cliente. Uma base mais espessa pode melhorar a estabilidade térmica, enquanto uma peça decorativa desnecessária pode aumentar a complexidade de montagem, embalagem e o risco de falhas sem melhorar a usabilidade. A engenharia de custos deve preservar os requisitos do produto e eliminar elementos que o cliente-alvo não valorizará.
Os componentes também criam interações de custos. Uma alça mais pesada pode exigir uma fixação mais robusta, alterações no equilíbrio, uma caixa maior, proteção adicional e outro teste. O perfil da tampa pode alterar a densidade de encaixe e a eficiência do frete. Portanto, uma decisão de especificação deve ser calculada considerando o produto, o processo, os testes e a logística, em vez de ser tratada como o preço isolado de um componente.
Por que a quantidade do pedido altera o preço dos utensílios de cozinha OEM?
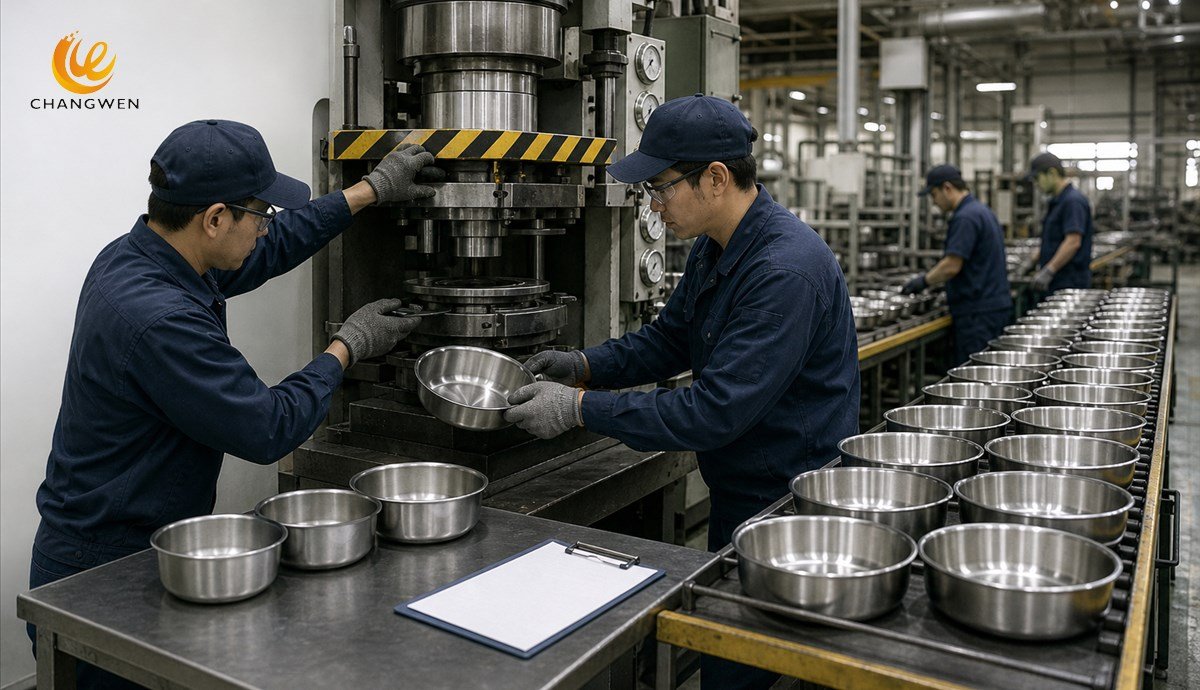
A quantidade do pedido altera o preço porque o trabalho fixo de produção se distribui ao longo do lote. A compra de materiais, a configuração da máquina, a troca de linha, a preparação de cores, a instalação de ferramentas, a aprovação da primeira peça, a configuração da inspeção, a impressão da embalagem e a administração ocorrem mesmo quando o pedido é pequeno. Uma produção maior e eficiente reduz a parcela de custos fixos por unidade.
A quantidade mínima de encomenda (MOQ) não é um número único e universal para o produto final. O corpo, a cor do revestimento, a alça, a tampa, a caixa, o folheto informativo, a versão do código de barras e os acessórios podem ter quantidades mínimas economicamente viáveis diferentes. Uma fábrica pode aceitar uma quantidade baixa de utensílios de cozinha, mas exigir que o comprador adquira embalagens impressas adicionais ou componentes exclusivos.
A decisão correta sobre a quantidade leva em consideração a economia no custo unitário e a exposição ao estoque. Um lote maior pode reduzir o preço de fábrica, mas aumentar o capital imobilizado, o armazenamento, o risco de remarcação e o custo de descobrir um problema de projeto em um número maior de unidades. O primeiro pedido deve ser grande o suficiente para representar a produção normal, mas pequeno o bastante para proteger o comprador enquanto a demanda e o desempenho da qualidade permanecerem incertos.
Qual o valor que um comprador deve reservar no orçamento para amostras e validação?
O comprador deve incluir no orçamento uma quantidade suficiente de amostras e trabalhos de validação para mitigar os principais riscos do projeto antes da produção em massa. O orçamento necessário depende se o produto utiliza ferramentas existentes, uma plataforma modificada ou um novo projeto. O custo das amostras pode incluir mão de obra para protótipos, compra de materiais especiais, ferramentas temporárias, despesas de envio, testes de fabricação, inspeção dimensional e revisões repetidas.
As taxas de amostra devem ser tratadas como custo de aprendizado, e não comparadas apenas com o preço unitário de produção. Uma rodada de amostras cuidadosamente documentada pode evitar correções dispendiosas na produção. O comprador deve concordar se as taxas de amostra serão creditadas no pedido, mas o crédito não deve incentivar a aprovação de uma amostra que não atenda aos requisitos do produto.
A validação deve corresponder à alegação do produto e ao mercado de destino. A identidade do material, a adequação ao contato com alimentos, o desempenho do revestimento, a fixação da alça, a estabilidade da base, a exposição à corrosão, os ciclos térmicos, a proteção da embalagem e a rotulagem podem exigir diferentes tipos de comprovação. O custo dos testes é controlado definindo-se a construção exata e a alegação antes da contratação do laboratório.
Como o controle de qualidade e o rendimento afetam o custo do fabricante original (OEM)?
O controle de qualidade adiciona custos visíveis por meio de inspetores, equipamentos, registros, amostragem e testes, mas um controle deficiente gera custos menos visíveis por meio de defeitos, retrabalho, reclamações e atrasos nas entregas. A pergunta correta não é se a inspeção custa dinheiro. A pergunta correta é quais atividades de prevenção e verificação reduzem o custo esperado de falhas.
O rendimento deve ser medido em etapas críticas da produção, e não apenas na inspeção final. Rejeição de matéria-prima, falhas de conformação, defeitos de polimento, rejeição de revestimento, retrabalho de acessórios, desalinhamento da tampa e danos na embalagem revelam onde os custos são perdidos. Uma fábrica com uma taxa de conversão nominal mais alta ainda pode oferecer preços competitivos quando produz mais unidades vendáveis a partir da mesma matéria-prima.
O comprador deve vincular os requisitos de qualidade à cotação. É necessário acordar o nível de inspeção, os defeitos críticos, os métodos de medição, a frequência dos testes, as amostras retidas, a rastreabilidade, as ações corretivas e a responsabilidade por produtos defeituosos. O artigo sobre como os varejistas escolhem fornecedores de utensílios de cozinha de aço inoxidável explica como as evidências, as amostras, os sistemas de qualidade, a conformidade e o reabastecimento afetam o valor do fornecedor além do preço.
Como as opções de embalagem afetam os custos do produto e da logística?
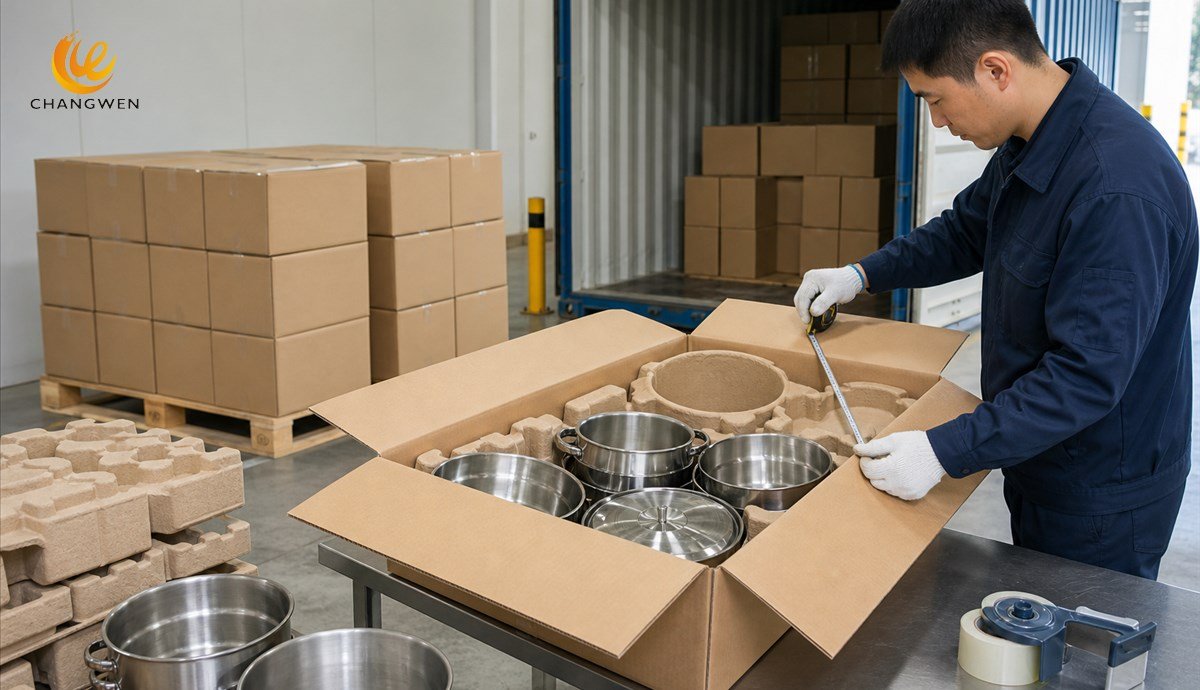
As alterações de custo na embalagem dependem do material, da impressão, das ferramentas, do tempo de montagem, das dimensões da caixa, da proteção contra danos e da eficiência do carregamento. Uma caixa colorida de alta qualidade pode favorecer o posicionamento no varejo, mas uma estrutura muito grande pode aumentar os custos de frete e armazenagem. Uma caixa de baixo custo pode se tornar cara se as alças se desgastarem, as tampas quebrarem ou as superfícies chegarem arranhadas.
A embalagem deve ser orçada como um sistema. Caixa de varejo, encartes, separadores, sacos, manuais, etiquetas, caixa master, requisitos de paletização, testes de queda e quantidade de carregamento devem ser analisados em conjunto. Uma alteração na embalagem pode afetar tanto o preço unitário da embalagem quanto a quantidade de unidades por contêiner, portanto, o efeito líquido deve ser calculado por unidade entregue.
A quantidade mínima de encomenda (MOQ) para embalagens também pode ser diferente da quantidade mínima de encomenda (MOQ) do produto. O comprador deve perguntar quantas caixas ou encartes impressos não utilizados restam após a tiragem, quem é o proprietário desse estoque, onde ele está armazenado e o que acontece após uma alteração na arte final. Embalagens obsoletas representam um custo real, mesmo que não constem na fatura do produto.
O que deve estar incluído no custo de aquisição de utensílios de cozinha OEM?
O custo de importação de utensílios de cozinha OEM inclui todas as despesas necessárias para transportar um produto aprovado da fábrica até o local de recebimento especificado pelo comprador. Frete, seguro, manuseio de exportação, taxas portuárias, impostos, desembaraço aduaneiro, inspeções, transporte terrestre e taxas de destino podem ser incluídos no cálculo, dependendo da rota e do Incoterm.
O Incoterm define os limites de responsabilidade, mas não garante o custo final. Dois fornecedores que cotam FOB em portos diferentes podem gerar custos distintos para transporte terrestre e marítimo. Uma cotação DDP pode simplificar o planejamento orçamentário, ocultando as premissas utilizadas para classificação aduaneira, tratamento tributário ou escopo do serviço. Os compradores devem confirmar o local de destino, a versão do Incoterm, os custos incluídos e as exclusões.
Os utensílios de cozinha são frequentemente mais sensíveis ao volume do que ao peso, pois panelas e frigideiras ocupam um espaço significativo nas caixas de papelão. O design de encaixe, a orientação da alça, a posição da tampa, a resistência da caixa, a mistura de itens e as regras de paletização afetam a utilização do contêiner. O guia para importação de panelas de estoque para restaurantes da China oferece uma visão específica do produto, incluindo especificações, Incoterms, impostos, frete, documentação e inspeção de recebimento.
Qual é o custo de utensílios de cozinha OEM ajustado ao risco?
O custo ajustado ao risco inclui o impacto financeiro esperado de defeitos, atrasos, desvios de especificações e dependência de fornecedores. O cálculo não exige precisão inventada. Um comprador pode comparar cenários identificando cada risco, estimando uma faixa de probabilidade razoável, estimando a consequência e verificando se os controles do fornecedor reduzem qualquer um dos valores.
Expected risk cost = probability of an event x financial consequence of that event. Um lançamento sazonal tardio pode ter consequências maiores do que uma pequena diferença no preço unitário. A substituição de um material pode gerar custos com testes, retrabalho, reclamações ou perda de clientes. Um sistema de ação corretiva ineficiente pode fazer com que o mesmo defeito se repita em pedidos subsequentes.
As margens de risco devem ser mantidas separadas do preço do fornecedor, pois o risco é, em parte, específico do comprador. O mesmo atraso pode ser administrável para um estoque de reposição e grave para um lançamento promocional. O artigo sobre erros na aquisição de utensílios de cozinha comerciais identifica padrões comuns de falhas envolvendo preços baixos, evidências materiais, certificação, amostras e inspeção pré-embarque.
Como os compradores podem comparar orçamentos de utensílios de cozinha de fabricantes originais de forma justa?
Os compradores podem comparar orçamentos de utensílios de cozinha de fabricantes originais (OEMs) de forma justa, emitindo uma única solicitação de cotação (RFQ) com controle de revisões e forçando todas as respostas dos fornecedores a seguirem a mesma estrutura de custos. Cada linha deve identificar especificações, quantidade, unidade, Incoterm, prazo de entrega, ferramentas, custo da amostra, testes, embalagem, inspeção, condições de pagamento, validade, exclusões e condições de ajuste.
Todas as premissas comerciais devem ser marcadas como confirmadas, provisórias, fornecidas pelo comprador, fornecidas pelo fornecedor ou excluídas. Uma célula em branco nunca deve ser considerada como incluída. A comparação também deve registrar as evidências que sustentam as promessas relativas a materiais, construção, capacidade, embalagem e qualidade.
Uma comparação normalizada deve calcular a necessidade de caixa inicial, o custo amortizado por unidade vendável, o custo de reposição em regime permanente e o custo de entrega. O custo inicial revela o capital de lançamento, enquanto o custo em regime permanente mostra se o programa permanece competitivo após o término dos custos de desenvolvimento.
Como reduzir o custo dos utensílios de cozinha OEM sem comprometer a qualidade?
O custo dos utensílios de cozinha de fabricantes originais (OEM) pode ser reduzido simplificando a variedade não essencial, utilizando plataformas de processo comprovadas já existentes, compartilhando componentes entre diferentes SKUs, melhorando o encaixe entre as peças, alinhando as versões de embalagem, definindo tolerâncias realistas e concentrando o volume de produção. Essas mudanças eliminam a complexidade sem alterar os requisitos de desempenho para o cliente.
A redução de custos deve começar com uma hierarquia de valores. A identidade do material, a segurança em contato com alimentos, a integridade estrutural, o desempenho crítico e a conformidade exigida devem ser preservados. Detalhes decorativos, peças redundantes, etapas de acabamento excessivas, acessórios de baixo valor ou versões fragmentadas de embalagens podem então ser questionados.
Uma proposta de redução de custos de um fornecedor deve descrever o requisito original, a alteração proposta, o mecanismo de economia, os testes afetados, os novos riscos, a necessidade de amostras e o responsável pela aprovação. Substituições sem justificativa criam riscos; a engenharia de valor documentada permite uma decisão controlada.
Como um comprador deve prever o custo de pedidos repetidos?
O custo de pedidos repetidos deve começar com a especificação aprovada e separar os custos fixos dos insumos indexados. A amortização de ferramentas pode terminar, enquanto os custos com metal, moeda, papel para embalagem, energia, frete e impostos podem sofrer alterações. O mecanismo de revisão de preços deve definir dados de referência, frequência de revisão, limites, direção do ajuste e documentação.
As previsões de pedidos recorrentes também devem incluir manutenção de ferramentas, substituição de medidores, atualização de relatórios de testes, alterações na arte da embalagem, peças de reposição e reservas para controle de qualidade. Um produto que é vendido por vários anos terá custos operacionais que a cotação do primeiro pedido não consegue capturar completamente.
O desempenho do fornecedor afeta a economia de reposição. Um prazo de entrega estável pode reduzir o estoque de segurança, a qualidade confiável pode reduzir as inspeções e reclamações, e a documentação controlada pode evitar retrabalho. Um fornecedor com um preço unitário ligeiramente superior pode, portanto, gerar um custo operacional menor ao longo do programa.
Perguntas frequentes
Uma fábrica pode fornecer um orçamento para utensílios de cozinha OEM sem uma especificação detalhada?
Uma fábrica pode fornecer uma faixa de preço preliminar sem uma especificação detalhada, mas essa faixa não constitui um orçamento final comparável. Material, espessura, construção, acabamento, componentes, embalagem, quantidade, testes, destino e Incoterms devem ser definidos antes que o preço possa embasar uma decisão de compra.
O custo das ferramentas está incluído no preço unitário dos utensílios de cozinha do fabricante original?
O ferramental pode ser cobrado separadamente, amortizado no preço unitário, reembolsável após um determinado volume de produção ou retido pelo fabricante. A cotação deve especificar a estrutura, a titularidade, a quantidade amortizada, a manutenção e o preço pós-amortização.
Um MOQ mais alto sempre reduz o custo total?
Uma quantidade mínima de encomenda (MOQ) mais alta geralmente reduz o custo unitário de fábrica, diluindo os custos de preparação e aquisição, mas também pode aumentar o estoque, o financiamento, o armazenamento e a exposição a remarcações. A quantidade correta minimiza o custo total da empresa, e não apenas o preço de fábrica.
Qual custo os compradores devem comparar: EXW, FOB ou custo de desembarque?
Os compradores devem comparar fornecedores com base na mesma responsabilidade e, idealmente, modelar os custos no mesmo local de recebimento. O FOB (Free on Board) permite a comparação no ponto de venda, enquanto o custo de desembarque determina o valor do estoque entregue à operação do comprador.
Por que a embalagem personalizada aumenta tanto o custo dos utensílios de cozinha de fabricantes originais?
A personalização da embalagem afeta a configuração da arte final, a quantidade mínima de impressão, os encartes, a montagem, as caixas master, a proteção contra danos, o tamanho da caixa e o carregamento do contêiner. A comparação correta inclui tanto o preço da embalagem quanto o impacto do sistema de embalagem no frete e no rendimento de vendas.
Qual a maneira mais rápida de obter um orçamento preciso para utensílios de cozinha de um fabricante original?
A maneira mais rápida é por meio de uma solicitação de cotação completa, contendo desenhos do produto ou amostras de referência, requisitos de materiais e construção, dimensões desejadas, quantidade por SKU, embalagem, mercado de destino, necessidades de teste, local de entrega, Incoterm e cronograma de decisão.
Qual é a regra final de orçamento?
A regra final de orçamento é calcular o custo dos utensílios de cozinha OEM por unidade vendável e manter visíveis os custos únicos, recorrentes, de desembarque e de risco. O comprador não deve aceitar um único número consolidado até entender quais premissas o geram e quais eventos podem alterá-lo.
Um orçamento preciso para utensílios de cozinha de um fabricante original (OEM) não se resume ao menor preço. Um orçamento preciso é um modelo controlado que conecta as decisões de especificação com a necessidade de capital, a economia unitária, a responsabilidade pela entrega e o desempenho de pedidos recorrentes. Esse modelo oferece ao comprador uma resposta confiável hoje e uma maneira disciplinada de atualizá-la quando os mercados ou os requisitos do produto mudarem.