Tiempo de lectura: 13 minutos
La fabricación de utensilios de cocina para fabricantes de equipos originales (OEM) no tiene un precio único y fiable, ya que cada proyecto combina especificaciones, cantidades, requisitos de herramientas, planes de calidad, sistemas de embalaje y destinos de entrega diferentes. La fórmula más útil para calcular el coste es la siguiente: el coste total por unidad vendible es igual al coste de desarrollo amortizado, más el coste recurrente de fábrica, más el coste de la cadena de suministro, más una provisión para el riesgo de ejecución cuantificable.
Un presupuesto de fábrica generalmente solo muestra una parte de esa fórmula. Un precio unitario bajo de fábrica puede resultar en un programa costoso cuando el comprador agrega posteriormente moldes, muestras, análisis de laboratorio, inspección, existencias de repuesto, flete, aranceles, financiamiento, reprocesamiento o cambios en el empaque. Por lo tanto, un presupuesto completo para utensilios de cocina OEM separa cuatro niveles de costos antes de comparar proveedores.
Este artículo utiliza un modelo de costos en lugar de publicar precios de mercado fijos, los cuales pueden volverse inexactos ante cambios en los mercados de metales, tarifas de flete, divisas, aranceles y especificaciones. El comprador puede ingresar las cotizaciones actuales de los proveedores y los cargos específicos del mercado en el modelo para obtener una respuesta personalizada para cada proyecto, la cual resulta útil durante la negociación y los pedidos posteriores.
¿Cuál es la fórmula completa para calcular el costo de los utensilios de cocina del fabricante original (OEM)?
La fórmula completa de costos de los utensilios de cocina OEM consta de cuatro niveles: ingeniería y configuración no recurrentes, costo recurrente del producto en fábrica, costo de la cadena de suministro y costo de ejecución previsto. Cada nivel debe ser visible, ya que un proveedor puede parecer económico al excluir trabajos que otro proveedor sí incluye.
Total cost per sellable unit = (development + tooling + samples + testing + packaging setup) / planned sellable units + recurring factory unit cost + logistics and import cost per unit + expected quality and delay cost per unit.
El denominador debe ser unidades vendibles planificadas, no unidades pedidas. Si la inspección rechaza productos, los daños durante el transporte reducen el stock utilizable o el comprador reserva unidades de repuesto para la garantía, se generan menos ingresos. Dividir el costo del proyecto entre la cantidad utilizable evita que un costo aparente bajo oculte un rendimiento deficiente o una protección inadecuada.
| Capa de costos | Contenidos típicos | Mejor unidad de comparación | Documento de control principal |
|---|---|---|---|
| Costo no recurrente | Ingeniería, prototipos, herramientas, pruebas, configuración de diseños | Proyecto total y amortizado por unidad | Calendario de desarrollo y herramientas |
| Costo recurrente de fábrica | Materiales, conversión, componentes, acabado, control de calidad, embalaje | Por unidad vendible aprobada | Especificación y cotización detallada |
| Coste de aterrizaje | Flete, seguro, aranceles, despacho de aduanas, entrega terrestre | Por unidad entregada en la ubicación indicada. | Estimación de Incoterms y logística |
| Costo de ejecución | Defectos, retrabajo, retrasos, inspección, existencias de reemplazo | Coste previsto por unidad vendible | Plan de calidad y registro de riesgos |
¿Por qué pueden diferir tanto los presupuestos de dos fabricantes de utensilios de cocina?
Dos presupuestos de utensilios de cocina para fabricantes de equipos originales (OEM) pueden diferir porque las fábricas no cotizan el mismo producto ni el mismo alcance comercial. Un presupuesto puede contemplar paredes más delgadas, un tipo de acero diferente, un mango estándar, una caja de cartón convencional, pruebas limitadas, ausencia de inspección previa al envío o un plan de pago más favorable. Otro presupuesto puede incluir materiales controlados, piezas personalizadas, un embalaje más resistente, registros de inspección y servicio de reemplazo posventa.
Antes de comparar precios, el comprador debe estandarizar las especificaciones del producto. El grado del material, el grosor, la construcción, las dimensiones, el peso, el acabado superficial, los detalles del mango y la tapa, las tolerancias, los requisitos de prueba, el embalaje, la cantidad por SKU, las piezas de repuesto y el Incoterm deben coincidir. El artículo sobre las preguntas que se deben hacer a un fabricante de utensilios de cocina antes de realizar un pedido ofrece una lista de verificación previa al depósito más completa para aclarar las suposiciones de producción y comerciales.
El comprador también debe normalizar la validez de la cotización y el mecanismo de ajuste. Los precios de los metales, los tipos de cambio, el flete y los cargos regulatorios pueden variar entre la consulta y el envío. Una cotización transparente identifica qué insumos son fijos, cuáles pueden cambiar, la fecha de referencia, el desencadenante del ajuste y la evidencia requerida antes de una revisión de precio.
¿Qué se incluye en los costos de desarrollo no recurrentes del fabricante de equipos originales (OEM)?
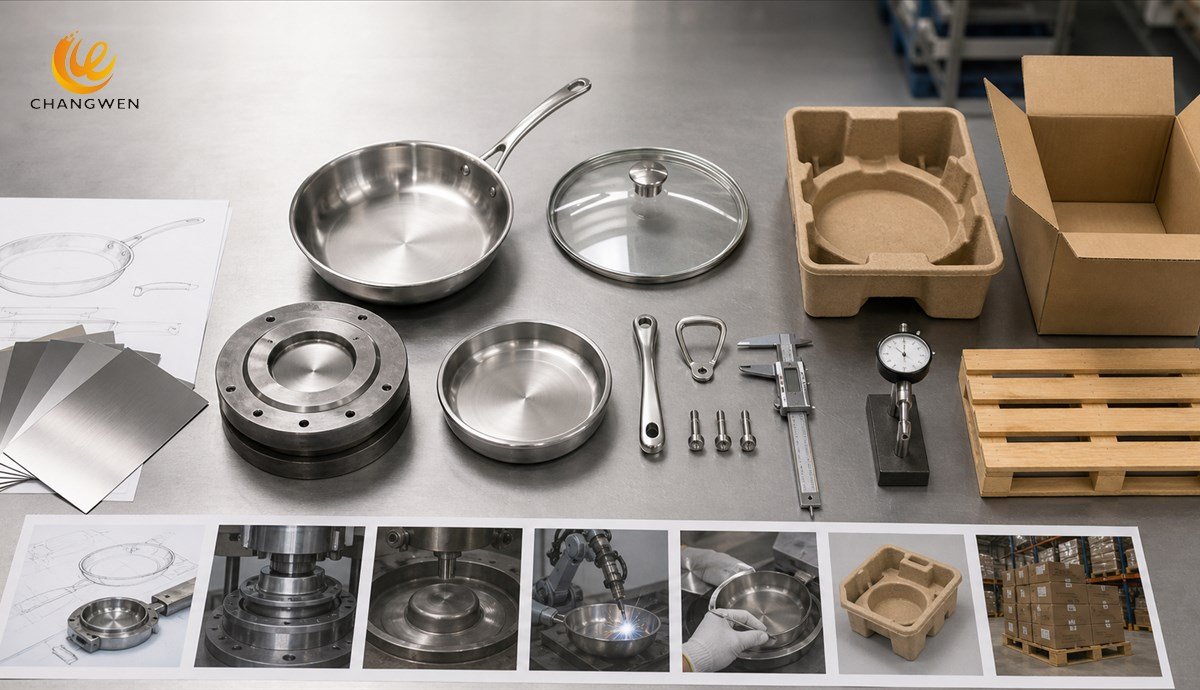
Los costos no recurrentes incluyen el trabajo que prepara un diseño para la producción, pero que no se repite de la misma forma para cada unidad. La ingeniería de producto, la revisión del diseño para la fabricación, los planos, los prototipos, las revisiones de muestras, los moldes, los troqueles, los accesorios, los calibres, las herramientas de corte para el embalaje, la configuración de impresión, el trabajo de laboratorio y la preparación de la producción piloto pueden pertenecer a esta categoría.
Los costos no recurrentes deben separarse del precio unitario recurrente, incluso cuando la fábrica ofrezca amortizarlos. Una amortización oculta puede dificultar la auditoría de los precios futuros y generar desacuerdos sobre la propiedad de las herramientas. La cotización debe mostrar el costo total de configuración, la cantidad amortizada, el monto incluido por unidad, las condiciones de propiedad y el precio una vez finalizada la amortización.
El costo de desarrollo también debe incluir el trabajo del comprador. La gestión del producto, el diseño industrial, la revisión de ingeniería, la revisión legal, el diseño del empaque, las traducciones, los viajes, la inspección de terceros y el envío de muestras consumen un presupuesto real, incluso cuando la fábrica no factura estos servicios. Una decisión de inversión completa considera el costo necesario para alcanzar una base de producción aprobada.
¿Cómo afecta el utillaje al coste de los utensilios de cocina para fabricantes de equipos originales (OEM)?
El utillaje influye en el coste de los utensilios de cocina de los fabricantes de equipos originales (OEM) a través del desembolso inicial, la vida útil, el mantenimiento, la velocidad de producción, la tolerancia alcanzable y el índice de desperdicio. Un perfil de cuerpo personalizado puede requerir herramientas de conformado y recorte, mientras que un mango único puede requerir fundición, inyección, forjado, soldadura, doblado o dispositivos de inspección. Cada herramienta debe estar vinculada a una característica controlada del producto.
El cálculo de herramientas más sencillo es tooling cost per unit = tooling investment / expected units produced before redesign or retirementLas estimaciones de unidades deben ser conservadoras, ya que un diseño puede modificarse antes de que una herramienta física alcance su vida útil máxima. Un comprador que amortiza el utillaje con una previsión poco realista subestimará la rentabilidad del lanzamiento.
La propiedad de las herramientas debe definirse por separado de su costo. Una herramienta financiada por el comprador debe contar con un identificador de activo, ubicación, responsabilidad de mantenimiento, uso permitido, vida útil prevista, normas de almacenamiento y procedimiento de transferencia o liberación. La guía relacionada, que compara los modelos de utensilios de cocina OEM y ODM, explica por qué las herramientas personalizadas, el control del diseño, la velocidad y la exclusividad modifican la estructura de costos del programa.
¿Cómo modifican las materias primas el coste unitario recurrente?
Las materias primas modifican el costo recurrente según su calidad, espesor, peso, construcción, formato de compra, rendimiento y exposición a las fluctuaciones del mercado. Un acero con mayor contenido de aleación puede costar más por kilogramo, pero la diferencia en el precio unitario también depende de la cantidad de metal que contenga el producto y de la eficiencia con la que la fábrica transforma la chapa o bobina en piezas aceptables.
El costo de los utensilios de cocina no debe compararse únicamente por su grado. Un cuerpo de acero inoxidable 201, más grueso, puede requerir más material que uno de acero inoxidable 304, más delgado. Además, una estructura multicapa implica costos de unión y conversión que no se presentan en un artículo de una sola capa. La guía comparativa entre utensilios de cocina de acero inoxidable 201 y 304 explica cómo la composición, la resistencia a la corrosión, la construcción y la posición en el mercado influyen en el valor total.
El rendimiento del material convierte el metal comprado en costo del producto terminado. El diseño del troquelado, el rendimiento del embutido profundo, el margen de recorte, las pérdidas por pulido, las grietas de conformado, los defectos superficiales y el retrabajo determinan la cantidad de materia prima que se convierte en utensilios de cocina vendibles. Un producto cotizado más pesado aún puede tener un costo competitivo si la fábrica controla mejor el rendimiento y la estabilidad del proceso.
¿Cómo influye la construcción de los utensilios de cocina en el coste de fabricación?
La fabricación de utensilios de cocina modifica el costo, ya que cada capa, proceso de conformado, fijación, acabado e inspección añade material o trabajo de transformación. Una olla de una sola capa, un producto base unido por impacto y una sartén completamente revestida pueden tener una apariencia similar al acero inoxidable, pero siguen procesos de fabricación y estructuras de costos diferentes.
La complejidad debe estar vinculada al valor para el cliente. Una base más gruesa puede mejorar la estabilidad térmica, mientras que una pieza decorativa innecesaria puede aumentar el montaje, el embalaje y el riesgo de fallos sin mejorar la usabilidad. La ingeniería de costes debe preservar los requisitos del producto y eliminar el trabajo que el cliente objetivo no valorará.
Los componentes también generan interacciones de costos. Un asa más pesada puede requerir una fijación más robusta, cambios en el equilibrio, una caja más grande, protección adicional y una prueba más. El perfil de la tapa puede modificar la densidad de apilamiento y la eficiencia del transporte. Por lo tanto, la decisión sobre las especificaciones debe considerarse considerando el costo del producto, el proceso, las pruebas y la logística, en lugar de tratarse como el precio aislado de un componente.
¿Por qué la cantidad del pedido influye en el precio de los utensilios de cocina OEM?
El precio varía según la cantidad del pedido, ya que el trabajo de producción fijo se distribuye entre los lotes. La compra de materiales, la configuración de la máquina, el cambio de línea, la preparación del color, la instalación de herramientas, la aprobación de la primera pieza, la configuración de la inspección, la impresión del embalaje y la administración se realizan incluso cuando el pedido es pequeño. Una producción más grande y eficiente reduce el porcentaje de costos fijos por unidad.
La cantidad mínima de pedido (MOQ) no es un número único para el producto terminado. El cuerpo, el color del revestimiento, el asa, la tapa, la caja, el inserto, la versión del código de barras y los accesorios pueden tener cada uno un mínimo económico diferente. Una fábrica puede aceptar una cantidad baja de utensilios de cocina, pero exigir al comprador que adquiera embalaje impreso adicional o componentes exclusivos.
La decisión correcta sobre la cantidad a comprar compara el ahorro en costos unitarios con la exposición al inventario. Una producción mayor puede reducir el precio de fábrica, pero aumenta el capital inmovilizado, los costos de almacenamiento, el riesgo de rebajas y el costo de detectar un problema de diseño en un mayor número de unidades. El primer pedido debe ser lo suficientemente grande como para representar la producción normal, pero lo suficientemente pequeño como para proteger al comprador mientras la demanda y el rendimiento de la calidad sean inciertos.
¿Cuánto debería presupuestar un comprador para muestras y validación?
El comprador debe presupuestar suficientes muestras y trabajos de validación para mitigar los riesgos importantes del proyecto antes de la producción en masa. El presupuesto necesario depende de si el producto utiliza herramientas existentes, una plataforma modificada o un diseño nuevo. El costo de las muestras puede incluir mano de obra para prototipos, compra de materiales especiales, herramientas temporales, gastos de mensajería, pruebas de cocción, inspección dimensional y revisiones repetidas.
Los costos de las muestras deben considerarse como un costo de aprendizaje, en lugar de compararse únicamente con el precio unitario de producción. Una ronda de muestras bien documentada puede evitar costosas correcciones en la producción. El comprador debe acordar si los costos de las muestras se descuentan del pedido, pero dicho descuento no debe incentivar la aprobación de una muestra que no cumpla con los requisitos del producto.
La validación debe coincidir con las especificaciones del producto y el mercado de destino. La identidad del material, la idoneidad para el contacto con alimentos, el rendimiento del recubrimiento, la fijación del asa, la estabilidad de la base, la exposición a la corrosión, los ciclos térmicos, la protección del embalaje y el etiquetado pueden requerir evidencias diferentes. El costo de las pruebas se controla definiendo la construcción y las especificaciones exactas antes de la puesta en marcha del laboratorio.
¿Cómo afectan el control de calidad y el rendimiento al coste del fabricante de equipos originales (OEM)?
El control de calidad genera costos visibles a través de inspectores, equipos, registros, muestreo y pruebas, pero un control deficiente genera costos menos visibles a través de defectos, retrabajos, reclamaciones y retrasos en los envíos. La pregunta correcta no es si la inspección cuesta dinero, sino qué actividades de prevención y verificación reducen el costo esperado de las fallas.
El rendimiento debe medirse en las etapas críticas de producción, en lugar de solo en la inspección final. El rechazo de material entrante, las fallas de conformado, los defectos de pulido, el rechazo de recubrimientos, el retrabajo de fijación, el desajuste de tapas y los daños en el empaque revelan dónde se pierden costos. Una fábrica con una tasa de conversión nominal más alta aún puede ofrecer precios competitivos si produce más unidades vendibles con la misma materia prima.
El comprador debe vincular los requisitos de calidad con la cotización. Se deben acordar el nivel de inspección, los defectos críticos, los métodos de medición, la frecuencia de las pruebas, las muestras de retención, la trazabilidad, las medidas correctivas y la responsabilidad por los productos defectuosos. El artículo sobre cómo los minoristas eligen a los proveedores de utensilios de cocina de acero inoxidable explica cómo la evidencia, las muestras, los sistemas de calidad, el cumplimiento y el reabastecimiento influyen en el valor del proveedor más allá del precio.
¿Cómo influyen las decisiones sobre el embalaje en el coste del producto y la logística?
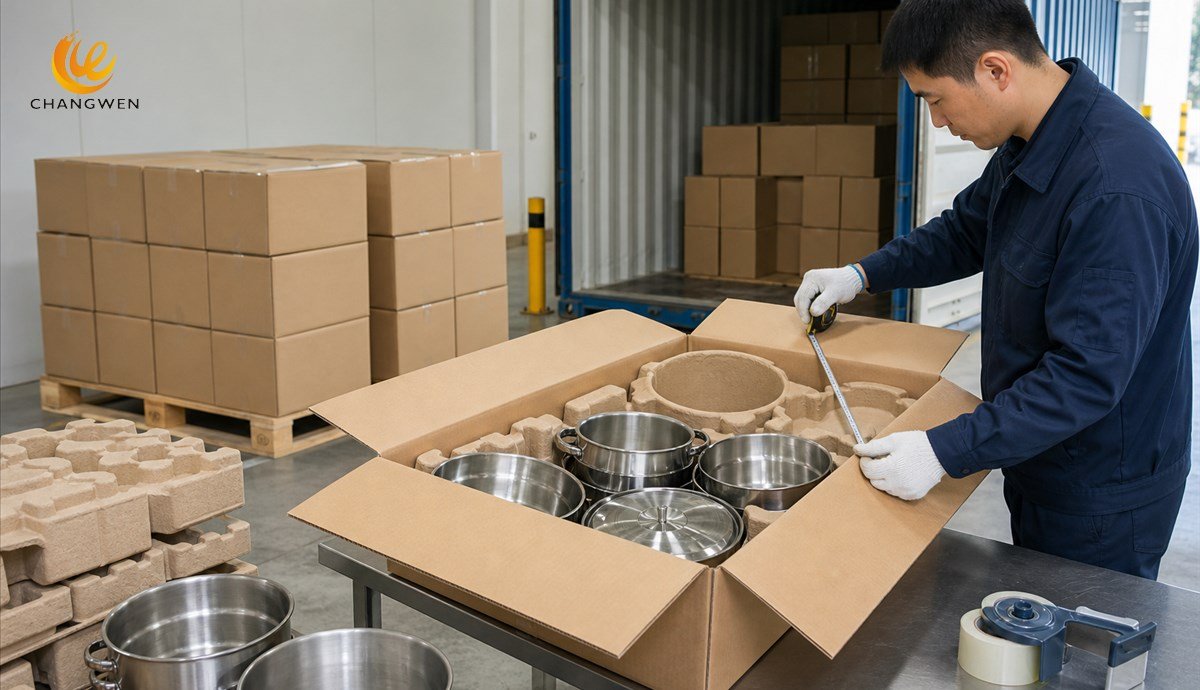
El costo del embalaje varía según el material, la impresión, las herramientas, el tiempo de ensamblaje, las dimensiones de la caja, la protección contra daños y la eficiencia de carga. Una caja de color de alta calidad puede favorecer el posicionamiento en el punto de venta, pero una estructura sobredimensionada puede aumentar los costos de flete y almacenamiento. Una caja de bajo costo puede resultar costosa si las asas se desgastan, las tapas se rompen o las superficies acabadas llegan rayadas.
El embalaje debe considerarse como un sistema integral. La caja de venta al público, los insertos, los separadores, las bolsas, los manuales, las etiquetas, la caja maestra, los requisitos de paletización, las pruebas de caída y la cantidad de carga deben revisarse en conjunto. Un cambio en el embalaje puede alterar tanto el precio unitario del embalaje como las unidades por contenedor, por lo que el efecto neto debe calcularse a nivel de unidad entregada.
La cantidad mínima de pedido (MOQ) para el embalaje también puede diferir de la del producto. El comprador debe preguntar cuántas cajas o folletos impresos quedan sin usar después de la tirada, quién es el propietario de ese inventario, dónde se almacena y qué sucede tras un cambio de diseño. El embalaje obsoleto supone un coste real, aunque no aparezca en la factura del producto.
¿Qué se incluye en el costo de los utensilios de cocina OEM importados?
El precio de los utensilios de cocina OEM entregados incluye todos los cargos necesarios para trasladar un producto aprobado desde la fábrica cotizada hasta el lugar de recepción especificado por el comprador. El flete, el seguro, la gestión de exportación, los gastos portuarios, los aranceles, los impuestos, los servicios de aduana, las inspecciones, el transporte terrestre y las tarifas de destino pueden incluirse en el cálculo según la ruta y el Incoterm.
El Incoterm define los límites de responsabilidad, pero no garantiza el costo final. Dos proveedores que cotizan FOB en puertos diferentes pueden generar costos distintos para el transporte terrestre y marítimo. Una cotización DDP simplifica la elaboración del presupuesto, ocultando las suposiciones utilizadas para la clasificación aduanera, el tratamiento fiscal o el alcance del servicio. Los compradores deben confirmar el lugar designado, la versión del Incoterm, los cargos incluidos y las exclusiones.
Los utensilios de cocina suelen ser más sensibles al volumen que al peso, ya que las ollas y sartenes ocupan un espacio considerable en las cajas. El diseño de apilamiento, la orientación del asa, la colocación de la tapa, la resistencia de la caja, la carga de productos con diferentes referencias y las normas de paletización influyen en la utilización del contenedor. La guía para la importación de ollas para caldo de restaurante desde China ofrece una visión específica del producto en cuanto a especificaciones, Incoterms, aranceles, flete, documentación e inspección de recepción.
¿Cuál es el costo de los utensilios de cocina OEM ajustado al riesgo?
El costo ajustado al riesgo suma el impacto financiero esperado de defectos, retrasos, desviaciones en las especificaciones y dependencia del proveedor. El cálculo no requiere una precisión artificial. Un comprador puede comparar escenarios identificando cada riesgo, estimando un rango de probabilidad razonable, calculando la consecuencia y comprobando si los controles del proveedor reducen alguno de los valores.
Expected risk cost = probability of an event x financial consequence of that event. Un lanzamiento tardío de temporada puede tener consecuencias mayores que una pequeña diferencia en el precio unitario. La sustitución de un material puede generar costos por pruebas, retrabajo, reclamaciones o pérdida de clientes. Un sistema de acciones correctivas deficiente puede provocar que el mismo defecto se repita en pedidos posteriores.
Los márgenes de riesgo deben mantenerse separados del precio del proveedor, ya que el riesgo es en parte específico de cada comprador. Un mismo retraso puede ser manejable para un almacén de reposición y grave para un lanzamiento promocional. El artículo sobre errores en la adquisición de utensilios de cocina comerciales identifica patrones comunes de fallas relacionados con precios bajos, evidencia material, certificación, muestras e inspección previa al envío.
¿Cómo pueden los compradores comparar de forma justa los presupuestos de utensilios de cocina de fabricantes de equipos originales (OEM)?
Los compradores pueden comparar de forma justa las cotizaciones de utensilios de cocina de fabricantes de equipos originales (OEM) mediante una única solicitud de cotización (RFQ) con control de revisiones, que obliga a que todas las respuestas de los proveedores se ajusten a la misma estructura de costos. Cada línea debe especificar las especificaciones, la cantidad, la unidad, el Incoterm, el plazo de entrega, las herramientas, el costo de las muestras, las pruebas, el embalaje, la inspección, las condiciones de pago, la validez, las exclusiones y las condiciones de ajuste.
Cada supuesto comercial debe marcarse como confirmado, provisional, proporcionado por el comprador, proporcionado por el proveedor o excluido. Una celda en blanco nunca debe considerarse incluida. La comparación también debe registrar la evidencia que respalda las promesas sobre materiales, construcción, capacidad, embalaje y calidad.
Una comparación normalizada debe calcular el requerimiento de efectivo inicial, el costo amortizado por unidad vendible, el costo de reorden en estado estacionario y el costo de entrega. El costo inicial revela el capital de lanzamiento, mientras que el costo en estado estacionario muestra si el programa sigue siendo competitivo una vez finalizados los gastos de desarrollo.
¿Cómo se puede reducir el coste de los utensilios de cocina fabricados por terceros sin que disminuya la calidad?
El coste de los utensilios de cocina para fabricantes de equipos originales (OEM) puede reducirse simplificando la variedad de productos no esenciales, utilizando plataformas de procesos probadas, compartiendo componentes entre diferentes referencias, mejorando el anidamiento, unificando las versiones de embalaje, estableciendo tolerancias realistas y concentrando el volumen de producción. Estos cambios eliminan la complejidad sin modificar los requisitos de rendimiento para el cliente.
La reducción de costos debe comenzar con una jerarquía de valores. La identidad del material, la seguridad en contacto con alimentos, la integridad estructural, el rendimiento crítico y el cumplimiento de los requisitos deben mantenerse protegidos. Posteriormente, se pueden cuestionar los detalles decorativos, las piezas redundantes, los pasos de acabado excesivos, los accesorios de bajo valor o las versiones fragmentadas del empaque.
Una propuesta de reducción de costos de un proveedor debe especificar el requisito original, el cambio propuesto, el mecanismo de ahorro, las pruebas afectadas, los nuevos riesgos, el requisito de muestra y el responsable de la aprobación. Las sustituciones silenciosas generan riesgos; la ingeniería de valor documentada permite tomar decisiones controladas.
¿Cómo debería un comprador prever el coste de los pedidos repetidos?
El costo de los pedidos repetidos debe partir de la especificación aprobada y diferenciar los costos estables de los insumos indexados. La amortización de las herramientas puede finalizar, mientras que los precios del metal, la moneda, el papel de embalaje, la energía, el flete y los aranceles pueden variar. El mecanismo de revisión de precios debe definir los datos de referencia, la frecuencia de revisión, los umbrales, la dirección del ajuste y la documentación.
Las previsiones de pedidos repetidos también deben incluir el mantenimiento de herramientas, la sustitución de calibradores, la actualización de informes de pruebas, los cambios en el diseño del embalaje, las piezas de repuesto y las reservas de calidad. Un producto que se vende durante varios años generará costes operativos que la cotización del primer pedido no puede reflejar por completo.
El desempeño del proveedor influye en la rentabilidad de los pedidos. Un plazo de entrega estable puede reducir el stock de seguridad, una calidad confiable puede disminuir las inspecciones y las reclamaciones, y una documentación controlada puede evitar trámites de reaprobación. Por lo tanto, un proveedor con un precio unitario ligeramente superior podría generar un menor costo operativo en todo el programa.
Preguntas frecuentes
¿Puede un fabricante cotizar utensilios de cocina OEM sin una especificación detallada?
Una fábrica puede ofrecer un rango de precios preliminar sin especificaciones detalladas, pero este rango no constituye una cotización final comparable. Para tomar una decisión de compra, es necesario definir el material, el grosor, la construcción, el acabado, los componentes, el embalaje, la cantidad, las pruebas, el destino y los términos Incoterm.
¿Está incluido el utillaje en el precio unitario de los utensilios de cocina del fabricante original?
El utillaje puede facturarse por separado, amortizarse en el precio unitario, ser reembolsable tras alcanzar un determinado volumen de compra o ser retenido por el fabricante. El presupuesto debe especificar la estructura, la titularidad, la cantidad amortizada, el mantenimiento y el precio posterior a la amortización.
¿Un MOQ más alto siempre reduce el coste total?
Un MOQ más alto generalmente reduce el costo de fábrica por unidad al distribuir los costos de preparación y compra, pero también puede aumentar el inventario, la financiación, el almacenamiento y la exposición a descuentos. La cantidad correcta minimiza el costo total de la empresa, no solo el precio de fábrica.
¿Qué coste deberían comparar los compradores: EXW, FOB o coste de llegada?
Los compradores deben comparar proveedores dentro del mismo ámbito de responsabilidad y, en última instancia, modelar el costo en el mismo lugar de recepción. El precio FOB permite realizar comparaciones en fábrica, mientras que el costo de entrega determina el valor del inventario entregado a la operación del comprador.
¿Por qué el embalaje personalizado encarece tanto los utensilios de cocina fabricados por el fabricante original?
El embalaje personalizado afecta la configuración del diseño, la cantidad mínima de pedido de impresión, los insertos, el ensamblaje, las cajas maestras, la protección contra daños, el tamaño de la caja y la carga del contenedor. La comparación correcta incluye tanto el precio del embalaje como el efecto del sistema de embalaje en el flete y el rendimiento de la mercancía vendible.
¿Cuál es la forma más rápida de obtener un presupuesto preciso de un fabricante de equipos originales (OEM) para utensilios de cocina?
La vía más rápida es una solicitud de cotización completa que incluya planos del producto o muestras de referencia, requisitos de material y construcción, dimensiones objetivo, cantidad por SKU, embalaje, mercado de destino, necesidades de pruebas, lugar de entrega, Incoterm y cronograma de decisión.
¿Cuál es la regla final para la elaboración del presupuesto?
La regla final para la elaboración del presupuesto consiste en calcular el costo de los utensilios de cocina del fabricante original (OEM) a nivel de unidad vendible y mantener visibles los costos únicos, recurrentes, de adquisición y de riesgo. Un comprador no debe aceptar una cifra combinada única hasta que comprenda qué supuestos la generan y qué eventos pueden modificarla.
Un presupuesto preciso para la fabricación de utensilios de cocina por parte de un fabricante de equipos originales (OEM) no se basa en la cotización más baja. Un presupuesto preciso es un modelo controlado que vincula las decisiones de especificación con las necesidades de efectivo, la economía unitaria, la responsabilidad de entrega y el rendimiento de los pedidos repetidos. Este modelo proporciona al comprador una respuesta fiable hoy y una forma sistemática de actualizarla cuando cambian los mercados o los requisitos del producto.