مدة القراءة: 13 دقائق
لا يوجد سعر موحد وموثوق لتصنيع أدوات الطهي من قِبل الشركات المصنعة الأصلية، لأن كل مشروع يجمع بين مواصفات وكميات ومتطلبات أدوات وخطة جودة ونظام تغليف ووجهة تسليم مختلفة. وأفضل طريقة لحساب التكلفة هي استخدام معادلة: التكلفة الإجمالية للوحدة القابلة للبيع تساوي تكلفة التطوير المستهلكة بالإضافة إلى تكلفة المصنع المتكررة بالإضافة إلى تكلفة سلسلة التوريد النهائية بالإضافة إلى مخصص لمخاطر التنفيذ القابلة للقياس.
عادةً ما يُظهر عرض سعر المصنع جزءًا فقط من تلك المعادلة. قد يؤدي انخفاض سعر الوحدة من المصنع إلى برنامج مكلف عند إضافة المشتري لاحقًا تكاليف القوالب، والعينات، والعمل المخبري، والفحص، ومخزون الاستبدال، والشحن، والرسوم الجمركية، والتمويل، وإعادة التصنيع، أو تغييرات التغليف. لذلك، تُفصّل ميزانية أدوات الطهي الكاملة من قِبل مُصنِّع المعدات الأصلية أربع طبقات تكلفة قبل مقارنة الموردين.
تستخدم هذه المقالة نموذج التكلفة بدلاً من نشر أسعار السوق الثابتة التي قد تصبح غير دقيقة عند تغير أسواق المعادن، وأسعار الشحن، والعملات، والرسوم الجمركية، والمواصفات. يمكن للمشتري إدخال عروض أسعار الموردين الحالية والرسوم الخاصة بالسوق في النموذج للحصول على إجابة خاصة بالمشروع تظل مفيدة أثناء المفاوضات وطلبات الشراء المتكررة.
ما هي الصيغة الكاملة لتكلفة أدوات الطبخ من الشركة المصنعة الأصلية؟
تتضمن معادلة التكلفة الكاملة لأدوات الطهي من الشركات المصنعة الأصلية أربعة مستويات: تكاليف الهندسة والتركيب غير المتكررة، وتكلفة المنتج من المصنع المتكررة، وتكلفة سلسلة التوريد عند وصول المنتج إلى وجهته النهائية، وتكلفة التنفيذ المتوقعة. يجب أن يكون كل مستوى واضحًا، إذ يمكن للمورد أن يبدو رخيصًا باستبعاد أعمال يقوم مورد آخر بتضمينها.
Total cost per sellable unit = (development + tooling + samples + testing + packaging setup) / planned sellable units + recurring factory unit cost + logistics and import cost per unit + expected quality and delay cost per unit.
ينبغي أن يكون المقام هو الوحدات القابلة للبيع المخطط لها وليس الوحدات المطلوبة. فإذا رفضت عمليات الفحص المنتجات، أو أدى تلفها أثناء النقل إلى تقليل المخزون القابل للاستخدام، أو احتفظ المشتري بوحدات احتياطية لدعم الضمان، فإن عددًا أقل من الوحدات سيُدرّ إيرادات. ويمنع قسمة تكلفة المشروع على الكمية القابلة للاستخدام إخفاء انخفاض التكلفة الظاهرية عن ضعف الإنتاجية أو عدم كفاية الحماية.
| طبقات التكلفة | المحتويات النموذجية | أفضل وحدة مقارنة | وثيقة التحكم الرئيسية |
|---|---|---|---|
| التكلفة غير المتكررة | الهندسة، النماذج الأولية، الأدوات، الاختبارات، إعداد التصميم الفني | إجمالي المشروع والاستهلاك لكل وحدة | جدول التطوير والتجهيز |
| تكلفة المصنع المتكررة | المواد، التحويل، المكونات، التشطيب، مراقبة الجودة، التغليف | لكل وحدة قابلة للبيع معتمدة | المواصفات وعرض الأسعار المفصل |
| تكلفة هبطت | الشحن، والتأمين، والرسوم الجمركية، والتخليص الجمركي، والتوصيل الداخلي | يتم تسليم كل وحدة إلى الموقع المحدد | تقدير المصطلحات التجارية الدولية والخدمات اللوجستية |
| تكلفة التنفيذ | العيوب، إعادة العمل، التأخيرات، الفحص، مخزون الاستبدال | التكلفة المتوقعة لكل وحدة قابلة للبيع | خطة الجودة وسجل المخاطر |
لماذا قد يختلف عرضان لأسعار أدوات الطبخ من الشركات المصنعة الأصلية اختلافاً كبيراً؟
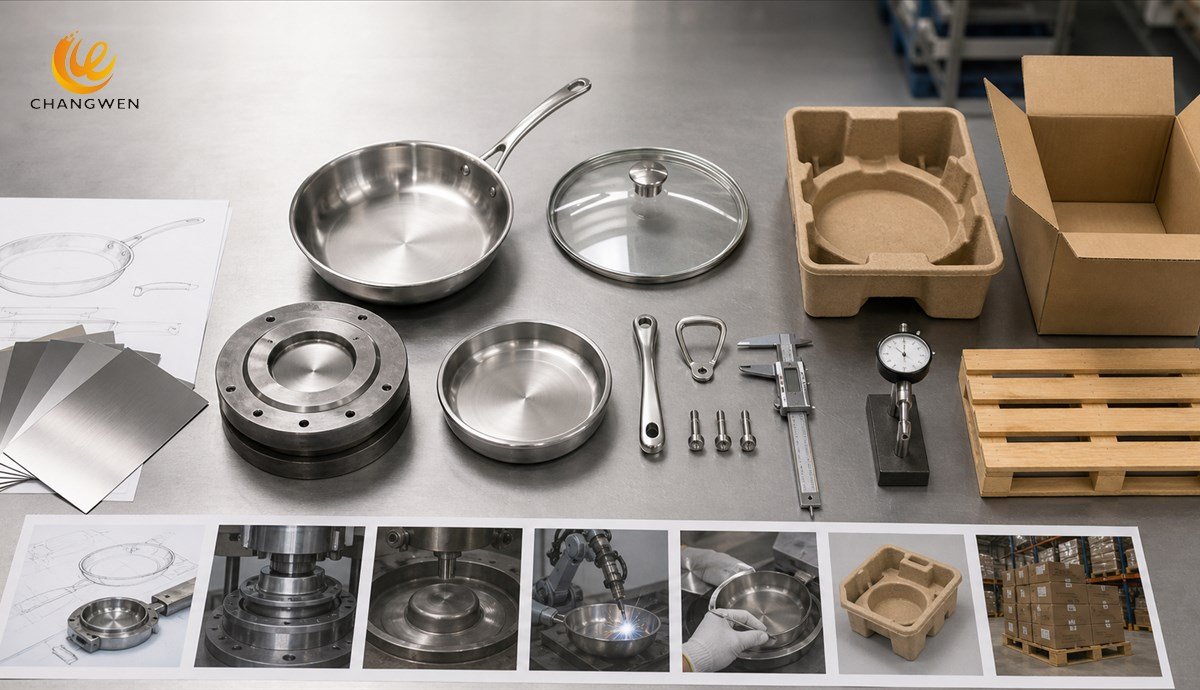
قد تختلف عروض أسعار أواني الطهي من مصنعين أصليين لأن المصانع لا تُسعّر المنتج نفسه أو النطاق التجاري نفسه. قد يفترض أحد العروض جدرانًا أرق، ونوعًا مختلفًا من الفولاذ، ومقبضًا موجودًا مسبقًا، وكرتونًا قياسيًا، واختبارات محدودة، وعدم وجود فحص قبل الشحن، أو جدول دفع أكثر ملاءمة. بينما قد يشمل عرض آخر موادًا خاضعة للرقابة، وقطعًا مُخصصة، وتغليفًا أقوى، وسجلات فحص، ودعمًا لاستبدال ما بعد البيع.
ينبغي على المشتري توحيد مواصفات المنتج قبل مقارنة الأسعار. يجب أن تتطابق درجة الخامة، والسماكة، والتصميم، والأبعاد، والوزن، والتشطيب السطحي، وتفاصيل المقبض والغطاء، والتفاوتات المسموح بها، ومتطلبات الاختبار، والتغليف، والكمية حسب رمز المنتج، وقطع الغيار، وشروط التجارة الدولية (Incoterms). توفر المقالة الخاصة بالأسئلة التي يجب طرحها على مصنّع أدوات الطبخ قبل الطلب قائمة مراجعة شاملة قبل دفع العربون لتوضيح افتراضات الإنتاج والتجارة.
ينبغي على المشتري أيضاً توحيد آلية صلاحية عرض الأسعار وتعديلها. فأسعار المعادن، وأسعار الصرف، والشحن، والرسوم التنظيمية قد تتغير بين مرحلة الاستفسار ومرحلة الشحن. ويُحدد عرض الأسعار الشفاف المدخلات الثابتة، والمدخلات القابلة للتغيير، وتاريخ المرجعية، وآلية التعديل، والأدلة المطلوبة قبل مراجعة السعر.
ما الذي يجب أن يندرج ضمن تكلفة تطوير المعدات الأصلية غير المتكررة؟
تشمل التكاليف غير المتكررة الأعمال التي تُعدّ تصميمًا واحدًا للإنتاج ولكنها لا تتكرر بنفس الشكل لكل وحدة. ويمكن أن تندرج ضمن هذه الفئة هندسة المنتج، ومراجعة التصميم للتصنيع، والرسومات، والنماذج الأولية، وتعديلات العينات، والقوالب، والقوالب، والتجهيزات، والمقاييس، وأدوات قطع التغليف، وإعداد الطباعة، والعمل المخبري، وإعداد التشغيل التجريبي.
ينبغي فصل التكاليف غير المتكررة عن سعر الوحدة المتكرر حتى لو عرض المصنع تقسيطها. فالتقسيط الخفي قد يُصعّب مراجعة الأسعار المستقبلية، وقد يُثير خلافات حول ملكية الأدوات. يجب أن يُبيّن عرض السعر إجمالي رسوم الإعداد، ومقدار التقسيط، والمبلغ المُدرج لكل وحدة، وشروط الملكية، والسعر بعد انتهاء التقسيط.
ينبغي أن تشمل تكلفة التطوير أيضًا أعمال المشتري. فإدارة المنتج، والتصميم الصناعي، والمراجعة الهندسية، والمراجعة القانونية، وتصميم التغليف، والترجمة، والسفر، والتفتيش من طرف ثالث، وشحن العينات، كلها تستهلك جزءًا كبيرًا من الميزانية حتى لو لم يقم المصنع بإصدار فواتير لهذه الخدمات. ويُحسب قرار الاستثمار الكامل بناءً على التكلفة اللازمة للوصول إلى خط إنتاج معتمد.
كيف تؤثر أدوات التصنيع على تكلفة أواني الطهي الأصلية؟
تؤثر أدوات التصنيع على تكلفة أواني الطهي المصنعة من قبل الشركات المصنعة الأصلية من خلال متطلبات رأس المال الأولي، والعمر الافتراضي، والصيانة، وسرعة الإنتاج، والتفاوتات المسموح بها، ومعدل الهدر. قد يتطلب تصميم هيكل مخصص أدوات تشكيل وتشذيب، بينما قد يتطلب تصميم مقبض فريد أدوات صب، أو حقن، أو تشكيل، أو لحام، أو ثني، أو تجهيزات فحص. يجب أن ترتبط كل أداة بميزة محددة في المنتج.
أبسط حسابات الأدوات هي tooling cost per unit = tooling investment / expected units produced before redesign or retirementينبغي أن تكون التقديرات المتوقعة للوحدات متحفظة، لأن التصميم قد يتغير قبل أن يصل الجهاز المادي إلى أقصى عمره الافتراضي. إن المشتري الذي يوزع تكلفة الأدوات على أساس توقعات غير واقعية سيقلل من تقدير جدوى الإطلاق الاقتصادية.
ينبغي تحديد ملكية الأدوات بشكل منفصل عن تكلفتها. يجب أن تتضمن الأداة الممولة من قبل المشتري مُعرّفًا للأصل، وموقعًا، ومسؤولية الصيانة، والاستخدام المسموح به، والعمر الافتراضي المتوقع، وقواعد التخزين، وإجراءات النقل أو التسليم. يشرح الدليل ذو الصلة، الذي يقارن بين نماذج أواني الطهي المصنعة من قبل الشركات المصنعة الأصلية (OEM) والمصنعة من قبل الشركات المصنعة الأصلية (ODM)، سبب تغيير الأدوات المخصصة، والتحكم في التصميم، والسرعة، والحصرية لهيكل تكلفة البرنامج.
كيف تؤثر المواد الخام على تكلفة الوحدة المتكررة؟
تتغير تكلفة المواد الخام بشكل دوري تبعًا للنوع، والسماكة، والوزن، والبنية، وطريقة الشراء، والإنتاجية، وتوافر السلعة. قد يكون سعر الكيلوغرام الواحد من الفولاذ ذي المحتوى العالي من السبائك أعلى، ولكن فرق سعر الوحدة النهائية يعتمد أيضًا على كمية المعدن التي يحتويها المنتج وكفاءة المصنع في تحويل الصفائح أو اللفائف إلى أجزاء مقبولة.
لا ينبغي مقارنة تكلفة مواد أواني الطهي بناءً على نوعها فقط. فجسم من الفولاذ المقاوم للصدأ 201 السميك قد يتطلب كمية أكبر من المواد مقارنةً بجسم من الفولاذ المقاوم للصدأ 304 الرقيق، كما أن الهيكل متعدد الطبقات يتضمن تكاليف الربط والتحويل التي لا يتطلبها الهيكل أحادي الطبقة. يشرح دليل مقارنة أواني الطهي المصنوعة من الفولاذ المقاوم للصدأ 201 و304 كيف يؤثر التركيب، ومقاومة التآكل، والبنية، والموقع السوقي على القيمة الإجمالية.
تُحوّل نسبة إنتاج المواد الخام المعدن المشتَرى إلى تكلفة المنتج النهائي. ويُحدد تصميم القطع، وأداء السحب العميق، وبدل التشذيب، وفقدان التلميع، وتشققات التشكيل، وعيوب السطح، وإعادة العمل، كمية المواد الخام التي تُصبح أدوات طهي قابلة للبيع. وقد يظل المنتج الأثقل وزنًا تنافسيًا في السعر إذا أحسن المصنع التحكم في نسبة الإنتاج واستقرار العملية.
كيف يؤثر تصميم أدوات الطبخ على تكلفة التصنيع؟
تؤثر عملية تصنيع أواني الطهي على التكلفة لأن كل طبقة، وعملية تشكيل، وتركيب، وتشطيب، وفحص، تضيف مواد أو أعمال تحويل. قد يتشابه قدر الطهي ذو الطبقة الواحدة، والمنتج ذو القاعدة الملحومة بالصدم، والمقلاة المغلفة بالكامل في مظهر الفولاذ المقاوم للصدأ، لكنها تتبع مسارات تصنيع وهياكل تكلفة مختلفة.
ينبغي ربط التعقيد بقيمة المنتج للعميل. فالقاعدة السميكة تُحسّن الثبات الحراري، بينما قد يزيد الجزء الزخرفي غير الضروري من مخاطر التجميع والتغليف والفشل دون تحسين الاستخدام. يجب أن تحافظ هندسة التكلفة على متطلبات المنتج وتزيل الأعمال التي لا يُقدّرها العميل المستهدف.
تُؤدي المكونات أيضًا إلى تفاعلات في التكاليف. فقد يتطلب المقبض الأثقل تثبيتًا أقوى، وتغييرات في التوازن، وكرتونة أكبر، وحماية إضافية، واختبارًا آخر. كما يُمكن أن يُؤثر شكل الغطاء على كثافة التداخل وكفاءة الشحن. لذا، ينبغي حساب تكلفة قرار تحديد المواصفات على مستوى المنتج والعملية والاختبار والخدمات اللوجستية، بدلًا من التعامل معه كسعر مُنفصل للمكون.
لماذا يؤثر حجم الطلب على سعر أواني الطبخ المصنعة من قبل الشركة المصنعة الأصلية؟
يؤثر حجم الطلب على السعر لأن أعمال الإنتاج الثابتة تتوزع على كامل الدفعة. فعمليات شراء المواد، وإعداد الآلات، وتغيير خط الإنتاج، وتجهيز الألوان، وتركيب الأدوات، واعتماد أول قطعة، وإعداد الفحص، وطباعة التغليف، والإدارة، تحدث حتى مع الطلبات الصغيرة. ويؤدي الإنتاج بكميات كبيرة بكفاءة إلى خفض نسبة التكاليف الثابتة لكل وحدة.
لا يُمثل الحد الأدنى لكمية الطلب رقمًا موحدًا للمنتج النهائي. فلكلٍ من هيكل المنتج، ولون الطلاء، والمقبض، والغطاء، والكرتون، والحشوة الداخلية، وإصدار الباركود، والملحقات، حد أدنى اقتصادي خاص به. وقد يقبل المصنع كمية قليلة من أواني الطهي، ولكنه يشترط على المشتري شراء عبوات مطبوعة إضافية أو مكونات حصرية.
يُراعي قرار الكمية الأمثل مقارنة وفورات تكلفة الوحدة مع مخاطر المخزون. قد يؤدي الإنتاج بكميات أكبر إلى خفض سعر المصنع، ولكنه يزيد في الوقت نفسه من رأس المال المُجمّد، وتكاليف التخزين، ومخاطر تخفيض الأسعار، وتكلفة اكتشاف مشكلة في التصميم عند زيادة عدد الوحدات. ينبغي أن يكون الطلب الأول كبيرًا بما يكفي لتمثيل الإنتاج الطبيعي، ولكنه صغير بما يكفي لحماية المشتري في ظل عدم اليقين بشأن الطلب وجودة الأداء.
كم يجب أن يخصص المشتري من ميزانية للعينات والتحقق؟
ينبغي على المشتري تخصيص ميزانية كافية لأعمال العينات والتحقق من صحة المنتج، وذلك لتجنب المخاطر الرئيسية للمشروع قبل بدء الإنتاج بكميات كبيرة. وتعتمد الميزانية المطلوبة على ما إذا كان المنتج يستخدم أدوات موجودة، أو منصة معدلة، أو تصميمًا جديدًا. قد تشمل تكلفة العينات أجور تصنيع النموذج الأولي، وشراء مواد خاصة، وأدوات مؤقتة، ورسوم الشحن، واختبارات الطهي، وفحص الأبعاد، والتعديلات المتكررة.
ينبغي اعتبار رسوم العينات جزءًا من تكاليف التعلم، وليس مجرد مقارنتها بسعر وحدة الإنتاج. فجولة عينات موثقة بدقة تُجنّب تكاليف باهظة لتصحيح الإنتاج. يجب على المشتري الموافقة على خصم رسوم العينات من قيمة الطلب، ولكن لا ينبغي أن يُشجع الخصم على الموافقة على عينة لا تستوفي متطلبات المنتج.
ينبغي أن تتوافق عملية التحقق مع مواصفات المنتج والسوق المستهدف. قد تتطلب هوية المواد، وملاءمتها للتلامس مع الأغذية، وأداء الطلاء، وتركيب المقبض، وثبات القاعدة، ومقاومة التآكل، والتغيرات الحرارية، وحماية التغليف، والملصقات، أدلة مختلفة. يتم التحكم في تكلفة الاختبار من خلال تحديد التركيب والمواصفات بدقة قبل بدء العمل في المختبر.
كيف يؤثر كل من مراقبة الجودة والإنتاجية على تكلفة الشركة المصنعة للمعدات الأصلية؟
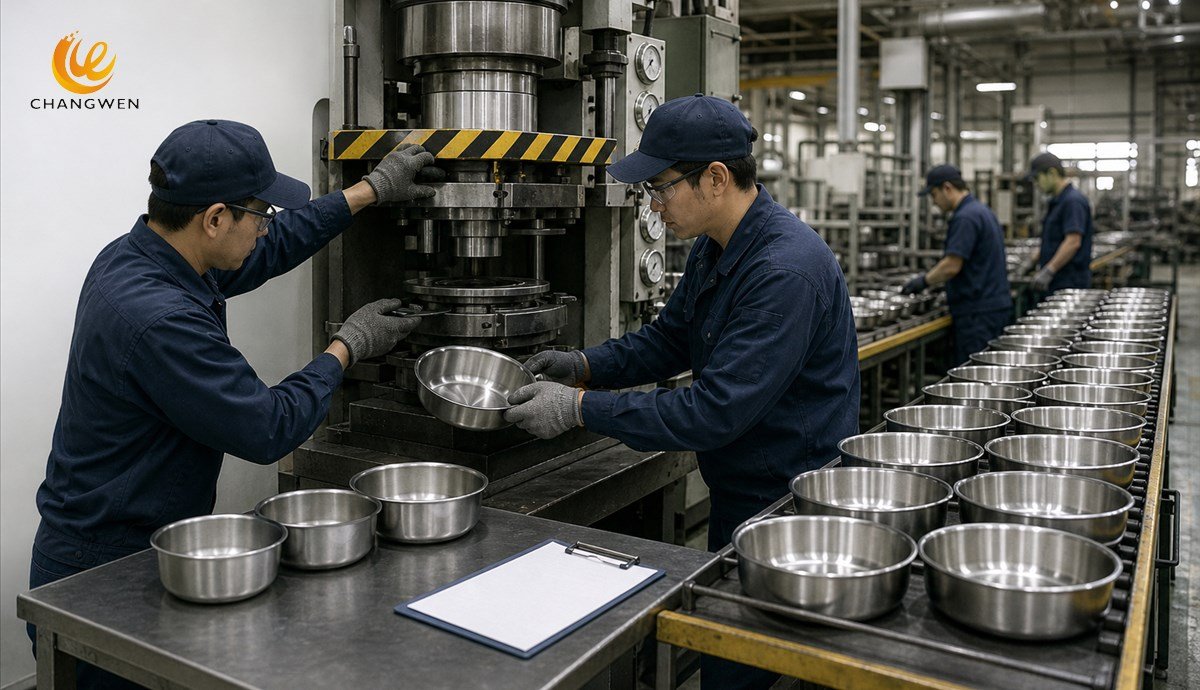
تُضيف مراقبة الجودة تكاليف ظاهرة من خلال المفتشين والمعدات والسجلات وأخذ العينات والاختبارات، بينما تُؤدي المراقبة الضعيفة إلى تكاليف أقل وضوحًا من خلال العيوب وإعادة العمل والمطالبات وتأخير الشحنات. السؤال الصحيح ليس ما إذا كانت عمليات التفتيش مُكلفة، بل السؤال الصحيح هو: ما هي أنشطة الوقاية والتحقق التي تُقلل من التكلفة المُتوقعة للفشل؟
ينبغي قياس الإنتاجية في مراحل الإنتاج الحرجة بدلاً من الاقتصار على الفحص النهائي. فرفض المواد الواردة، وفشل التشكيل، وعيوب التلميع، ورفض الطلاء، وإعادة تركيب الملحقات، وعدم تطابق الأغطية، وتلف التغليف، كلها عوامل تكشف عن مواطن الهدر في التكاليف. ويمكن للمصنع الذي يتمتع بمعدل تحويل اسمي أعلى أن يقدم أسعارًا تنافسية حتى لو أنتج عددًا أكبر من الوحدات القابلة للبيع من نفس المدخلات.
ينبغي على المشتري ربط متطلبات الجودة بعرض السعر. يجب الاتفاق على مستوى الفحص، والعيوب الحرجة، وطرق القياس، وتواتر الاختبار، والعينات المحفوظة، وإمكانية التتبع، والإجراءات التصحيحية، والمسؤولية عن البضائع المعيبة. تشرح المقالة حول كيفية اختيار تجار التجزئة لموردي أواني الطهي المصنوعة من الفولاذ المقاوم للصدأ كيف تؤثر الأدلة والعينات وأنظمة الجودة والامتثال والتجديد على قيمة المورد بما يتجاوز السعر.
كيف تؤثر خيارات التغليف على تكلفة المنتج والخدمات اللوجستية؟
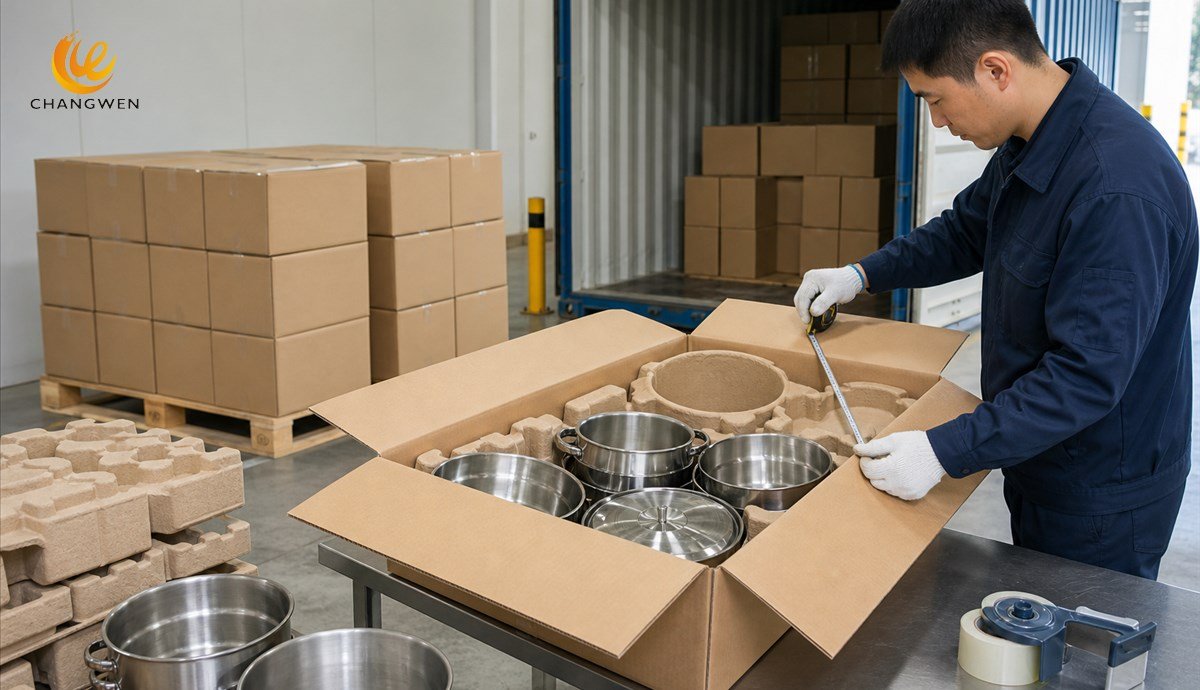
تؤثر عوامل مثل المواد والطباعة والتصنيع ووقت التجميع وأبعاد الكرتون وحماية المنتج من التلف وكفاءة التحميل على تكلفة التغليف. قد يدعم الصندوق الملون ذو الجودة العالية مكانة المنتج في متاجر التجزئة، لكن الحجم الكبير قد يزيد من تكاليف الشحن والتخزين. أما الكرتون منخفض التكلفة فقد يصبح مكلفًا عند تلف المقابض أو انكسار الأغطية أو وصول الأسطح الخارجية مخدوشة.
ينبغي حساب تكلفة التغليف كنظام متكامل. يجب مراجعة كل من علبة البيع بالتجزئة، والملحقات الداخلية، والفواصل، والأكياس، والكتيبات، والملصقات، والكرتون الرئيسي، ومتطلبات المنصات، واختبارات السقوط، وكمية التحميل، بشكل متكامل. قد يؤدي تغيير التغليف إلى تغيير كل من سعر التغليف للوحدة وعدد الوحدات في الحاوية، لذا يجب حساب التأثير الصافي على مستوى الوحدة المُسلّمة.
قد يختلف الحد الأدنى لكمية طلب التغليف عن الحد الأدنى لكمية طلب المنتج. ينبغي على المشتري الاستفسار عن عدد الصناديق أو المواد المطبوعة المتبقية بعد انتهاء عملية الإنتاج، ومن يملك هذا المخزون، وأين يُخزّن، وماذا يحدث بعد تغيير التصميم. يُعدّ التغليف القديم تكلفة حقيقية حتى وإن لم يظهر في فاتورة المنتج.
ما هي مكونات تكلفة أدوات الطبخ الأصلية المستوردة؟
يشمل سعر أواني الطهي الأصلية (OEM) جميع التكاليف اللازمة لنقل المنتج المعتمد من المصنع المذكور في العرض إلى موقع الاستلام المحدد من قبل المشتري. وتشمل هذه التكاليف الشحن والتأمين ورسوم التصدير ورسوم الموانئ والجمارك والضرائب ورسوم التخليص الجمركي والتفتيش والنقل الداخلي ورسوم الوجهة، وذلك حسب المسار وشروط التجارة الدولية (Incoterms).
يُحدد مصطلح التجارة الدولية (Incoterm) حدود المسؤولية، ولكنه لا يضمن التكلفة النهائية. قد يؤدي تقديم موردين اثنين عروض أسعار FOB في موانئ مختلفة إلى اختلاف تكاليف النقل البري والبحري. يُمكن لعرض أسعار DDP تبسيط عملية إعداد الميزانية مع إخفاء الافتراضات المستخدمة في التصنيف الجمركي، والمعاملة الضريبية، ونطاق الخدمة. ينبغي على المشترين التأكد من المكان المحدد، وإصدار مصطلح التجارة الدولية، والرسوم المشمولة، والاستثناءات.
غالبًا ما تكون أواني الطهي أكثر حساسية للحجم من الوزن، لأن القدور والمقالي تشغل مساحة كبيرة في الكرتون. ويؤثر تصميم التداخل، واتجاه المقابض، وموضع الأغطية، ومتانة الكرتون، وتحميل المنتجات المتنوعة، وقواعد المنصات على استخدام الحاويات. يقدم دليل استيراد أواني طهي المطاعم من الصين نظرة شاملة على مواصفات كل منتج، وشروط التجارة الدولية (Incoterms)، والرسوم الجمركية، والشحن، والوثائق، وفحص الاستلام.
ما هي تكلفة أواني الطهي المعدلة حسب المخاطر من قبل الشركة المصنعة الأصلية؟
تُضيف التكلفة المعدلة حسب المخاطر الأثر المالي المتوقع للعيوب والتأخيرات وانحراف المواصفات والاعتماد على المورد. ولا تتطلب هذه الحسابات دقةً مُصطنعة. يستطيع المشتري مقارنة السيناريوهات بتحديد كل خطر، وتقدير نطاق احتمالية معقول، وتقدير العواقب، واختبار ما إذا كانت ضوابط المورد تُقلل من أيٍّ من هذه المخاطر.
Expected risk cost = probability of an event x financial consequence of that event. قد يُؤدي إطلاق منتج في وقت متأخر من الموسم إلى عواقب وخيمة تتجاوز مجرد فرق بسيط في سعر الوحدة. فاستبدال المواد قد يُسبب تكاليف إضافية للاختبارات، وإعادة العمل، والمطالبات، أو حتى خسارة العملاء. كما أن ضعف نظام الإجراءات التصحيحية قد يُؤدي إلى تكرار نفس العيب في الطلبات المتكررة.
ينبغي فصل مخصصات المخاطر عن سعر المورد لأن المخاطر تعتمد جزئيًا على المشتري. ويمكن التعامل مع التأخير نفسه في مستودع إعادة التموين، بينما يكون شديدًا في حالة إطلاق حملة ترويجية. وتحدد المقالة المتعلقة بأخطاء توريد أدوات الطهي التجارية أنماط الفشل الشائعة التي تشمل انخفاض الأسعار، ونقص الأدلة على المواد، وعدم وجود شهادات، وعدم توفر عينات، وعدم فحص ما قبل الشحن.
كيف يمكن للمشترين مقارنة عروض أسعار أواني الطهي من الشركات المصنعة الأصلية بشكل عادل؟
يمكن للمشترين مقارنة عروض أسعار أواني الطهي من الشركات المصنعة الأصلية بشكل عادل من خلال إصدار طلب عرض أسعار واحد مُعدَّل ومُتحكَّم فيه، وإلزام جميع الموردين باتباع هيكل تكلفة موحد. يجب أن يتضمن كل بند المواصفات، والكمية، والوحدة، وشروط التجارة الدولية (Incoterms)، ومدة التسليم، وتكاليف الأدوات، وتكلفة العينة، والاختبار، والتغليف، والفحص، وشروط الدفع، وصلاحية العرض، والاستثناءات، وشروط التعديل.
يجب تصنيف كل افتراض تجاري على أنه مؤكد، أو مؤقت، أو مقدم من المشتري، أو مقدم من المورد، أو مستبعد. ولا يجوز اعتبار أي خانة فارغة مشمولة. كما يجب أن تسجل المقارنة الأدلة الداعمة لالتزامات المواد، والبناء، والسعة، والتغليف، والجودة.
ينبغي أن تتضمن المقارنة المعيارية حساب متطلبات النقد الأولية، والتكلفة المستهلكة للوحدة القابلة للبيع، وتكلفة إعادة الطلب في حالة الاستقرار، وتكلفة التسليم. تكشف تكلفة الطلب الأولي عن رأس مال الإطلاق، بينما توضح تكلفة حالة الاستقرار ما إذا كان البرنامج سيظل تنافسيًا بعد انتهاء تكاليف التطوير.
كيف يمكن خفض تكلفة أواني الطهي المصنعة من قبل الشركات المصنعة الأصلية دون المساس بالجودة؟
يمكن خفض تكلفة أدوات الطهي المصنعة من قبل الشركات المصنعة الأصلية (OEM) من خلال تبسيط الأنواع غير الأساسية، واستخدام منصات العمليات الحالية والمثبتة، ومشاركة المكونات بين مختلف وحدات التخزين، وتحسين التداخل، وتوحيد إصدارات التغليف، وتحديد هوامش خطأ واقعية، وتركيز الإنتاج. هذه التغييرات تزيل التعقيد دون المساس بمتطلبات الأداء التي تلبي احتياجات العملاء.
ينبغي أن يبدأ خفض التكاليف بتحديد أولويات القيمة. يجب الحفاظ على هوية المواد، وسلامة ملامسة الطعام، والسلامة الهيكلية، والأداء الأساسي، والامتثال المطلوب. بعد ذلك، يمكن مراجعة التفاصيل الزخرفية، والأجزاء الزائدة، وخطوات التشطيب المفرطة، والملحقات منخفضة القيمة، أو إصدارات التغليف المجزأة.
ينبغي أن يتضمن اقتراح خفض التكاليف من المورد المتطلبات الأصلية، والتغيير المقترح، وآلية التوفير، والاختبارات المتأثرة، والمخاطر الجديدة، ومتطلبات العينات، والجهة المسؤولة عن الموافقة. إن الاستبدالات غير المعلنة تُولّد مخاطر، بينما تُسهم هندسة القيمة الموثقة في اتخاذ قرار مدروس.
كيف ينبغي للمشتري أن يتوقع تكلفة الطلب المتكرر؟
ينبغي أن تبدأ تكلفة الطلبات المتكررة بالمواصفات المعتمدة، وأن تفصل بين التكاليف الثابتة والمدخلات المتغيرة. قد ينتهي استهلاك تكلفة الأدوات، بينما قد تتغير أسعار المعادن والعملات وورق التغليف والطاقة والشحن والرسوم الجمركية. يجب أن تحدد آلية مراجعة الأسعار البيانات المرجعية، وتواتر المراجعة، والحدود، واتجاه التعديل، والوثائق.
ينبغي أن تشمل توقعات الطلبات المتكررة صيانة الأدوات، واستبدال أجهزة القياس، وتجديد تقارير الاختبار، وتغييرات تصميم التغليف، وقطع الغيار، واحتياطيات الجودة. فالمنتج الذي يُباع لعدة سنوات سيواجه تكاليف تشغيلية لا يغطيها عرض سعر الطلب الأول بالكامل.
يؤثر أداء الموردين على اقتصاديات إعادة الطلب. فمدة التوريد الثابتة تقلل من مخزون الأمان، والجودة الموثوقة تقلل من عمليات الفحص والمطالبات، والوثائق الخاضعة للرقابة تمنع الحاجة إلى إعادة الموافقة. لذا، قد يحقق المورد الذي يقدم سعر وحدة أعلى قليلاً تكلفة تشغيل أقل على مستوى البرنامج.
الأسئلة المتكررة
هل يمكن لمصنع أن يقدم عرض أسعار لأواني الطبخ الأصلية (OEM) بدون مواصفات تفصيلية؟
يمكن للمصنع تقديم نطاق أسعار مبدئي دون مواصفات تفصيلية، لكن هذا النطاق لا يُعدّ عرض سعر نهائيًا قابلاً للمقارنة. يجب تحديد المواد، والسماكة، والتصميم، والتشطيب، والمكونات، والتغليف، والكمية، والاختبار، والوجهة، وشروط التجارة الدولية (إنكوترم) قبل أن يُبنى قرار الشراء على السعر.
هل الأدوات مشمولة في سعر وحدة أواني الطهي الأصلية؟
قد تُفرض رسوم على الأدوات بشكل منفصل، أو تُضاف إلى سعر الوحدة، أو تُسترد بعد بلوغ حجم معين، أو يحتفظ بها المصنّع. يجب أن يوضح عرض الأسعار هيكل الأدوات، وملكية الشركة، ومقدار الاستهلاك، والصيانة، والسعر بعد الاستهلاك.
هل يؤدي ارتفاع الحد الأدنى لكمية الطلب دائمًا إلى خفض التكلفة الإجمالية؟
عادةً ما يؤدي رفع الحد الأدنى لكمية الطلب إلى خفض تكلفة الوحدة في المصنع عن طريق توزيع تكاليف الإعداد والشراء، ولكنه قد يزيد من تكاليف المخزون والتمويل والتخزين، بالإضافة إلى احتمالية تخفيض الأسعار. لذا، فإن الكمية المناسبة تقلل من إجمالي تكلفة العمل، وليس سعر المصنع وحده.
أي تكلفة يجب على المشترين مقارنتها: تكلفة EXW، أو FOB، أو تكلفة التسليم النهائي؟
ينبغي للمشترين مقارنة الموردين على أساس نطاق المسؤولية نفسه، وعليهم في نهاية المطاف حساب التكلفة في موقع الاستلام نفسه. يمكن لتكلفة التسليم على ظهر السفينة (FOB) أن تدعم المقارنة من جانب المصنع، بينما تحدد تكلفة التسليم قيمة المخزون المُسلّم إلى عمليات المشتري.
لماذا تُكلّف عملية تغيير التغليف المخصص لأواني الطهي الأصلية الكثير؟
يؤثر التغليف المخصص على إعداد التصميم الفني، والحد الأدنى لكمية الطباعة، والملحقات، والتجميع، والكرتون الرئيسي، والحماية من التلف، وحجم الكرتون، وتحميل الحاويات. تشمل المقارنة الصحيحة سعر التغليف وتأثير نظام التغليف على تكاليف الشحن والعائد القابل للبيع.
ما هي أسرع طريقة للحصول على عرض أسعار دقيق لأدوات الطبخ من الشركة المصنعة الأصلية؟
المسار الأسرع هو طلب عرض أسعار كامل يحتوي على رسومات المنتج أو عينات مرجعية، ومتطلبات المواد والبناء، والأبعاد المستهدفة، والكمية حسب وحدة التخزين، والتعبئة والتغليف، وسوق الوجهة، واحتياجات الاختبار، وموقع التسليم، وشروط التجارة الدولية، وجدول اتخاذ القرار.
ما هي القاعدة النهائية للميزانية؟
تتمثل القاعدة النهائية لإعداد الميزانية في حساب تكلفة أدوات الطهي من الشركة المصنعة الأصلية على مستوى الوحدة القابلة للبيع، مع إبقاء التكاليف لمرة واحدة، والتكاليف المتكررة، وتكاليف الشحن، وتكاليف المخاطر واضحة. لا ينبغي للمشتري قبول رقم إجمالي واحد حتى يفهم الافتراضات التي بُني عليها هذا الرقم، والأحداث التي قد تُغيره.
لا تقتصر الميزانية الدقيقة لأدوات الطهي من الشركات المصنعة الأصلية على أقل الأسعار. بل هي نموذج مُحكم يربط قرارات المواصفات بالمتطلبات النقدية، واقتصاديات الوحدة، ومسؤولية التسليم، وأداء الطلبات المتكررة. يمنح هذا النموذج المشتري إجابة موثوقة اليوم، وطريقة منهجية لتحديثها عند تغير متطلبات السوق أو المنتج.